Lånesider i Norge: derfor ble de populære og slik fungerer de
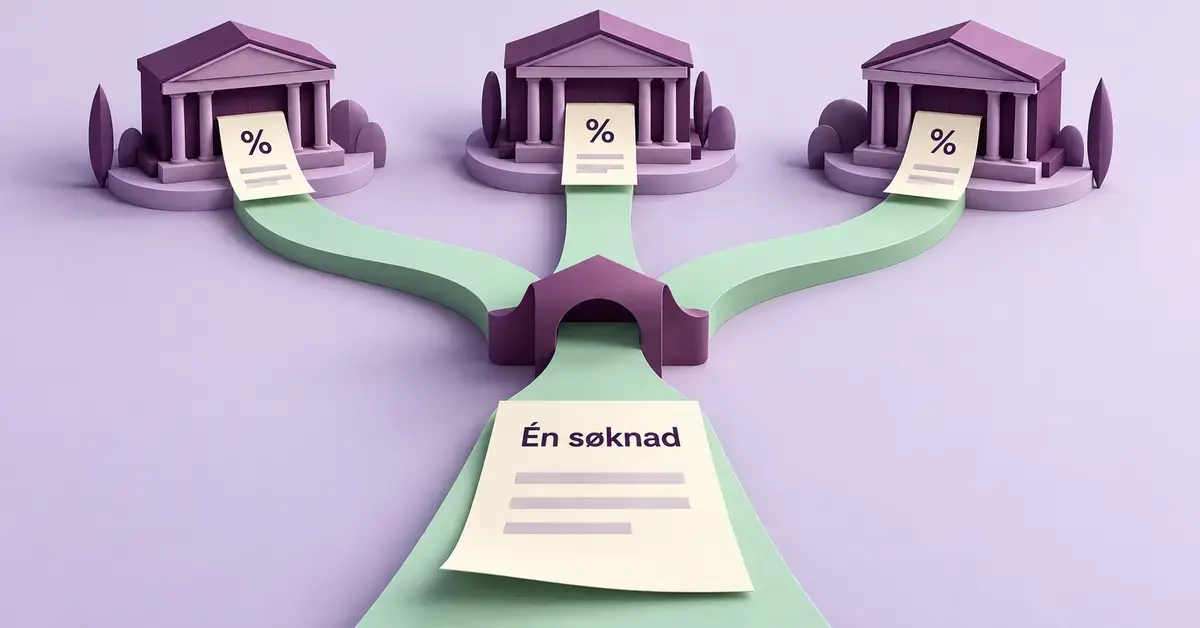
Lånesider – nettsteder som lar deg sammenligne forbrukslån og få flere tilbud fra én enkelt søknad – har blitt en fast del av norsk privatøkonomi. En slik side kalles ofte en lånemegler eller finansagent, og den selger ikke lån selv, men videreformidler søknaden din til flere banker samtidig. Denne guiden forklarer nøkternt hva en låneside er, hvorfor bruken vokste så raskt, hvordan tjenestene fungerer, hva loven krever, hva det koster – og hva du bør være oppmerksom på før du søker.
Viktige punkter
- En låneside (lånemegler eller finansagent) selger ikke lån selv, men videreformidler søknaden din til flere banker fra én søknad.
- Tjenesten er gratis og uforpliktende for låntakeren; siden får provisjon fra banken.
- Sammenlign alltid på effektiv rente – den inkluderer gebyrer, ikke bare nominell rente.
- Markedet er regulert: låneformidlingsloven (fra 2023), utlånsforskriften og Gjeldsregisteret beskytter forbrukeren.
- Sjekk at foretaket er registrert hos Finanstilsynet før du søker.
Hva er en låneside?
En låneside er et nettsted som formidler kontakt mellom deg som vil låne penger og bankene som tilbyr lån. I stedet for at du søker hos én bank om gangen, sender du én søknad til lånesiden, som deretter videresender den til flere samarbeidende banker. Du får tilbud tilbake og kan velge det som passer best – eller la være.
De fleste lånesidene i Norge er rettet mot forbrukslån, altså lån uten sikkerhet i bolig eller bil. Fordi banken ikke har noe pant å falle tilbake på, er renten på forbrukslån høyere enn på boliglån. Mange sider formidler også refinansiering, der flere dyre smålån og kredittkort samles i ett nytt lån med lavere rente.
Det er viktig å skille mellom to roller. En lånemegler (låneformidlingsforetak) formidler lån fra mange banker og skal være uavhengig. En finansagent opptrer på vegne av én eller noen få banker. Begge må forholde seg til de samme forbrukervernreglene, men uavhengigheten varierer.
Derfor ble lånesidene så populære i Norge
Lånesidene vokste frem fordi de løste et konkret problem: det var tidkrevende og uoversiktlig å sammenligne lån på egen hånd. Flere forhold forklarer populariteten.
Én søknad gir flere tilbud
Den viktigste grunnen er effektivitet. Med én utfylt søknad kan du få svar fra et titalls banker i løpet av kort tid. Tidligere måtte du kontakte hver bank for seg, fylle ut separate skjemaer og vente på svar hver gang. Lånesiden gjør denne jobben parallelt.
Enkel sammenligning av rente og kostnad
Lånesidene presenterer tilbudene side om side, ofte med en lånekalkulator som viser effektiv rente (den totale årlige kostnaden inkludert gebyrer), nedbetalingstid og månedlig beløp. Effektiv rente er tallet du bør sammenligne på, fordi den fanger opp etableringsgebyr og termingebyr som den nominelle renten skjuler.
Gratis og uforpliktende for låntakeren
Å bruke en seriøs låneside koster deg ingenting, og et tilbud er ikke bindende før du signerer en låneavtale. Denne lave terskelen – kombinert med at hele prosessen skjer digitalt med BankID – gjorde tjenestene lette å ta i bruk for folk flest.
Vekst i forbruksgjeld generelt
Interessen må også ses i lys av at nordmenns forbruksgjeld har vokst. Ifølge Gjeldsregisteret økte den samlede forbruksgjelden med 2,4 prosent gjennom 2025, til om lag 177,3 milliarder kroner i desember 2025. Gjeld uten renter – i praksis kredittkort og «kjøp nå, betal senere» – vokste mest, med 6,9 prosent. Når flere tar opp kreditt, øker også bruken av tjenester som sammenligner lån. Les gjerne også om hvor troverdige nettbanker er når du vurderer digitale finanstjenester.
Slik fungerer en låneside steg for steg
Prosessen er lik hos de fleste tilbyderne:
- Du fyller ut én søknad med opplysninger om inntekt, gjeld, boligsituasjon og hvor mye du vil låne.
- Lånesiden sender søknaden videre til sine samarbeidsbanker. Du godkjenner at det kan gjøres en kredittvurdering.
- Bankene vurderer søknaden og sjekker blant annet Gjeldsregisteret og en kredittopplysning.
- Du får tilbud med rente, beløp, nedbetalingstid og gebyrer, som oftest innen én til to virkedager.
- Du velger – eller takker nei. Først når du signerer med BankID, oppstår en bindende avtale.
En fordel med å samle søknaden ett sted er at flere banker ofte gjør kredittsjekk på grunnlag av samme forespørsel, slik at du slipper mange separate oppslag.
Hva koster det å bruke en låneside?
For deg som låntaker er tjenesten gratis. Lånesiden tjener penger på provisjon fra banken når en formidlet søknad fører til et lån. En finansagent har ikke lov til å ta betalt av lånekunden – betalingen kommer kun fra finansforetaket. Det du betaler, er altså renten og gebyrene på selve lånet hos banken du velger, ikke et honorar til lånesiden.
Dette gir både en fordel og en fallgruve. Fordelen er at terskelen for å sammenligne er lav. Fallgruven er at inntekten til siden avhenger av at du faktisk tar opp lån, så vær bevisst på at en låneside ikke er en nøytral økonomisk rådgiver.
Sammenligning
| Forhold | Låneside (lånemegler) | Søke direkte hos én bank |
|---|---|---|
| Antall tilbud per søknad | Flere banker samtidig | Ett tilbud |
| Tidsbruk | Én søknad, svar vanligvis 1–2 virkedager | Egen søknad per bank |
| Kostnad for deg | Gratis (banken betaler provisjon) | Gratis |
| Uavhengighet | Varierer; finansagent kan være bundet til få banker | Kun bankens egne produkter |
| Oversikt og sammenligning | Tilbud settes opp side om side | Du må sammenligne selv |
Reglene: dette krever loven av lånesider og långivere
Lånesider er ikke et uregulert marked. Tre regelverk er særlig viktige å kjenne til.
Låneformidlingsloven
Lov om låneformidling trådte i kraft 1. juli 2023. Den krever at den som driver ervervsmessig formidling av lån til forbrukere, har konsesjon (tillatelse) som låneformidlingsforetak fra Finanstilsynet. En finansagent som kun opptrer for ett finansforetak, trenger ikke egen tillatelse, men finansforetaket plikter å registrere agenten hos Finanstilsynet. Du kan sjekke om en aktør har de nødvendige tillatelsene i Finanstilsynets virksomhetsregister.
Utlånsforskriften
Utlånsforskriften («Forskrift om finansforetakenes utlånspraksis») setter rammer for hvor mye banken kan låne deg. Den gjeldende, sammenslåtte forskriften gjelder fra 1. januar 2025 og stiller blant annet disse kravene for nye lån:
- Gjeldsgrad: samlet gjeld skal normalt ikke overstige fem ganger brutto årsinntekt.
- Betjeningsevne med stresstest: du må tåle en renteøkning på 3 prosentpoeng og fortsatt ha råd til vanlige utgifter.
- Fleksibilitetskvote: bankene kan innvilge en liten andel lån som bryter med kravene – inntil 10 prosent av verdien av innvilgede lån per kvartal.
Forskriften forvaltes av Finanstilsynet på oppdrag fra Finansdepartementet.
Gjeldsregisteret
Gjeldsregisteret åpnet 1. juli 2019 og gir bankene innsyn i hvor mye usikret gjeld – forbrukslån og kredittkort – en søker allerede har. Registeret viser type gjeld, saldo og effektiv rente, samt kredittrammen på kredittkort. Det omfatter ikke lån med sikkerhet i bolig eller bil, studielån eller inkassosaker. Registeret drives av to aktører med konsesjon, Gjeldsregisteret AS og Norsk Gjeldsinformasjon AS, og gjør det vanskeligere å skjule eksisterende gjeld når du søker om nytt lån.
Forbrukslån og refinansiering – hva lånesidene formidler
De fleste lånesidene formidler to beslektede produkter. Forbrukslån er lån uten sikkerhet som kan brukes fritt, med høyere rente enn boliglån nettopp fordi banken ikke har pant. Refinansiering handler om å samle eksisterende dyr gjeld i ett nytt lån for å få lavere samlet rente og én faktura i stedet for mange.
Refinansiering kan være fornuftig hvis du har flere smålån og kredittkort med høy effektiv rente, men gevinsten avhenger av at den nye renten faktisk er lavere og at du ikke forlenger nedbetalingstiden så mye at totalkostnaden øker. Noen aktører spesialiserer seg på nettopp dette og tilbyr verktøy for refinansiering av forbrukslån. Regn alltid på den effektive renten og den samlede kostnaden før du bytter lån, uansett hvilken side du bruker.
Fordeler og ulemper med lånesider
Lånesider har klare styrker, men også svakheter du bør kjenne til.
Fordeler:
- Én søknad gir flere tilbud, noe som sparer tid.
- Enkel sammenligning av effektiv rente og vilkår.
- Gratis og uforpliktende frem til du signerer.
- Hele prosessen er digital med BankID.
Ulemper:
- Lånesiden tjener på at du låner, og er ikke en uavhengig rådgiver.
- Noen sider samarbeider bare med et utvalg banker, så du ser ikke hele markedet.
- Markedsføring kan fremheve lav rente som bare gjelder de mest kredittverdige.
- Lett tilgang til lån kan friste til å låne mer enn du trenger.
Vanlige feil folk gjør når de bruker lånesider
Selv med gode verktøy er det lett å trå feil. De vanligste feilene er:
- Å sammenligne nominell rente i stedet for effektiv rente. Den effektive renten inkluderer gebyrer og er det eneste tallet som gir et riktig bilde av kostnaden.
- Å velge lengst mulig nedbetalingstid. Lavere månedsbeløp høres bra ut, men lang løpetid betyr at du betaler renter i mange flere år og dermed mye mer totalt.
- Å stirre seg blind på «fra»-renten. Renten i reklamen er ofte den laveste som gis til de mest kredittverdige. Din faktiske rente kan bli høyere.
- Å refinansiere uten å regne. Et samlelån hjelper bare hvis den nye totalkostnaden er lavere enn den gamle.
- Å låne til forbruk man ikke har råd til. Et tilbud betyr ikke at lånet er klokt. Vurder om du heller bør spare opp – det kan lønne seg å komme i gang med å investere eller spare i aksjer over tid i stedet.
Slik sjekker du at en låneside er seriøs
Før du legger igjen personopplysninger, bør du kontrollere noen få ting. Mange av de samme prinsippene gjelder når du skal sjekke at en nettaktør er til å stole på.
- Tillatelse: søk opp foretaket i Finanstilsynets virksomhetsregister og se at det er registrert som låneformidlingsforetak eller finansagent.
- Kostnad for deg: en seriøs låneside er gratis for låntaker. Vær skeptisk hvis noen krever betaling for å formidle et lån.
- Tydelige vilkår: effektiv rente, gebyrer og et konkret regneeksempel skal være lett å finne.
- Kontaktinformasjon og organisasjonsnummer: et norsk organisasjonsnummer og en fysisk adresse er et godt tegn.
- Sikkerhet: siden skal bruke kryptert tilkobling (https) og BankID for innlogging og signering.
Vær også kritisk til digitale finanstjenester som lover enkle penger; les for eksempel om hvor troverdige investeringsroboter er før du stoler på automatiserte løfter.
Hvem passer lånesider for?
Lånesider passer best for den som allerede har bestemt seg for å ta opp eller refinansiere et lån og vil sammenligne flere tilbud raskt. De er nyttige for folk med ryddig økonomi som ønsker oversikt, og for den som vurderer å samle dyr gjeld.
De passer dårlig som beslutningsgrunnlag for om du i det hele tatt bør låne. Har du allerede høy forbruksgjeld eller betalingsproblemer, er veien videre som regel rådgivning og nedbetaling – ikke nytt lån. Da bør du søke hjelp før du søker lån.
Ansvarsfraskrivelse
Denne artikkelen er generell informasjon om lånesider og forbrukslån i Norge og er ikke økonomisk rådgivning. Et forbrukslån har høy rente, og du er selv ansvarlig for å kunne betjene lånet. Vurder alltid om du trenger lånet, og les vilkårene nøye før du signerer. Trenger du hjelp med økonomi eller gjeld, tilbyr NAV gratis økonomi- og gjeldsrådgivning (telefon 55 55 33 39), og du kan sammenligne lån uavhengig på Forbrukerrådets Finansportalen. Du kan også sjekke din egen gjeld hos Gjeldsregisteret.
Kilder
Vanlige spørsmål (FAQ)
Koster det noe å bruke en låneside?
Nei, for deg som låntaker er en seriøs låneside gratis. Siden får provisjon fra banken når en søknad fører til lån, og en finansagent har ikke lov til å ta betalt av lånekunden. Det du betaler, er renten og gebyrene på selve lånet.
Er et tilbud fra en låneside bindende?
Nei. Tilbudene er uforpliktende, og du inngår ingen avtale før du selv signerer en låneavtale med BankID. Du kan takke nei til alle tilbudene uten kostnad.
Hvor mye kan jeg låne?
Det avhenger av inntekt og eksisterende gjeld. Utlånsforskriften setter som hovedregel at samlet gjeld ikke skal overstige fem ganger brutto årsinntekt, og du må tåle en renteøkning på 3 prosentpoeng og fortsatt ha råd til vanlige utgifter.
Ser bankene gjelden min når jeg søker?
Ja. Bankene gjør oppslag i Gjeldsregisteret, som viser usikret gjeld som forbrukslån og kredittkort, inkludert saldo og effektiv rente. Det gjør det vanskelig å skjule eksisterende forbruksgjeld.
Hva er forskjellen på forbrukslån og refinansiering?
Et forbrukslån er et nytt lån uten sikkerhet som kan brukes fritt. Refinansiering betyr å samle eksisterende dyr gjeld i ett nytt lån, med mål om lavere samlet rente og én faktura. Refinansiering lønner seg bare hvis den effektive renten og totalkostnaden faktisk blir lavere.